Larry Williams y el informe COT: el COT Index explicado
Cómo leía Larry Williams el informe COT: su resultado de 1987, su libro de 2005, la fórmula del COT Index, las lecturas 80/20 y los límites del método.
ocos nombres están tan ligados al informe Commitments of Traders de la CFTC como el de Larry Williams. El trader y autor estadounidense de futuros dedicó un libro entero al informe, y el COT Index — una forma sencilla de ver dónde está un grupo de traders frente a su propia historia — es la herramienta que más se asocia a su trabajo.
Este artículo repasa por qué es conocido, qué enseña su libro sobre el COT (con nuestras propias palabras), cómo se calcula el COT Index, qué datos de la CFTC usa el enfoque clásico, cómo ver esas mismas cifras en COT-Reports.com y — igual de importante — lo que el método no hace. COT-Reports.com no está afiliado a Larry Williams; su nombre se usa solo para describir su obra publicada.
El resultado de la World Cup de 1987
En 1987 Williams ganó la World Cup Championship of Futures Trading, una competición de un año operada con cuentas de dinero real. El organizador indica una rentabilidad neta del 11.376 %; su editorial, Wiley, lo describe como 10.000 $ convertidos en más de 1,1 millones de dólares en doce meses.
Es un resultado histórico: una cuenta, un año, un contexto de mercado. Los resultados pasados no predicen los resultados futuros, y un récord de competición no dice nada de lo que ganaría cualquier otra persona.
El libro: Trade Stocks and Commodities with the Insiders
En septiembre de 2005 John Wiley & Sons publicó «Trade Stocks and Commodities with the Insiders: Secrets of the COT Report» en su colección Wiley Trading. Los «insiders» del título son los comerciales: productores, comerciantes, procesadores y usuarios de una materia prima que operan futuros para cubrir su negocio.
La idea central, con nuestras palabras: los comerciales tienden a comprar más cuando los precios bajan y a vender más cuando suben, porque protegen una exposición real en lugar de perseguir una tendencia. En plazos cortos parecen equivocarse — Williams los llama «dumb as foxes» (tontos como zorros, es decir, astutos) —, pero cuando su posición neta llega a un extremo frente a su propio pasado, muestra dónde está el dinero de cobertura mejor informado.
El libro desarrolla esa idea en capítulos sobre cómo observar y entender a los comerciales, el COT Index, los grandes traders, el interés abierto, el volumen y los gráficos, y termina con la puesta en práctica de la teoría.
La fórmula del COT Index
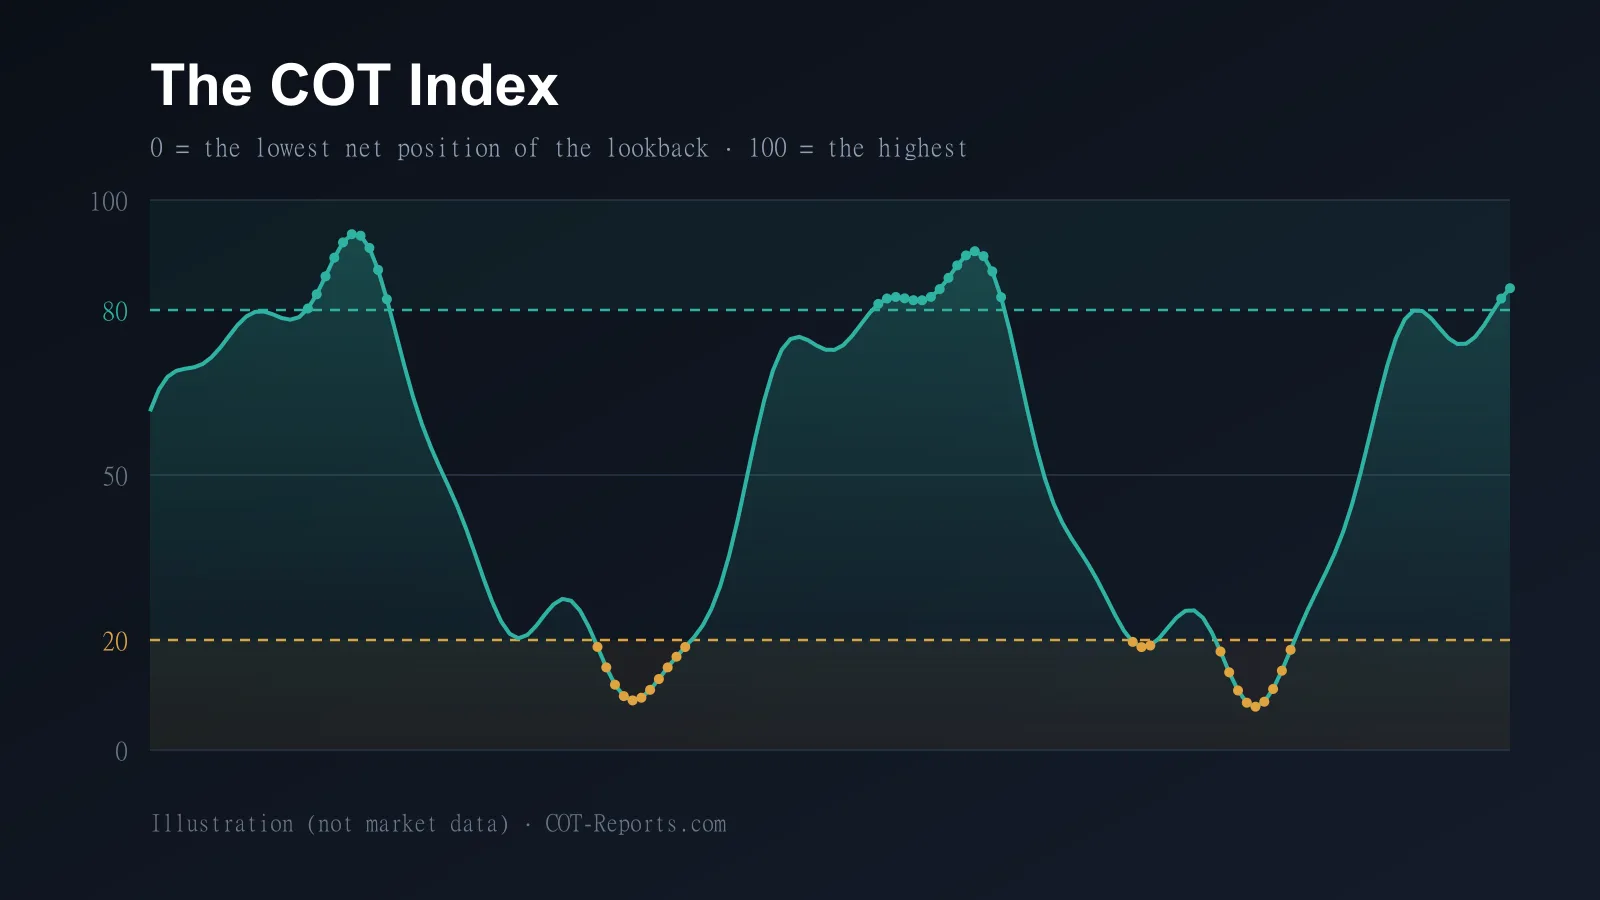
COT Index = (posición neta de esta semana − posición neta más baja del periodo) ÷ (posición neta más alta del periodo − la más baja) × 100.
La posición neta son los contratos largos de un grupo menos sus contratos cortos — en el enfoque clásico, los de los comerciales. El resultado siempre queda entre 0 y 100: 100 significa que el grupo está tan neto comprador como en cualquier momento del periodo, 0 tan neto vendedor.
Un ejemplo con números redondos: si en los últimos tres años la posición neta de los comerciales osciló entre −120.000 y +40.000 contratos y esta semana es +8.000, el índice vale (8.000 + 120.000) ÷ (40.000 + 120.000) × 100 = 80. Esos mismos 8.000 contratos darían una lectura muy distinta en un mercado con un rango de −10.000 a +10.000 — esa es la clave: el índice compara cada mercado consigo mismo.
Tres años y las lecturas 80/20
La ventana más citada para el enfoque de Williams es de tres años, unos 156 informes semanales. Las ventanas más cortas, sobre todo 26 semanas, son variantes habituales, y algunas fuentes publicadas presentan 26 semanas como su ventana; no pudimos comprobar ninguna de las dos en el propio libro. Una ventana larga da extremos más escasos y significativos; una corta reacciona antes pero toca 0 y 100 con más frecuencia.
Las lecturas por encima de 80 suelen interpretarse como comerciales cerca de su posición más alcista del periodo; por debajo de 20, cerca de la más bajista. El 80/20 es una convención, no una ley — otros autores usan 75/25 o 90/10 — y una lectura en la zona marca un extremo de posicionamiento, no una operación.
¿Solo Futuros o Futuros y Opciones Combinados?
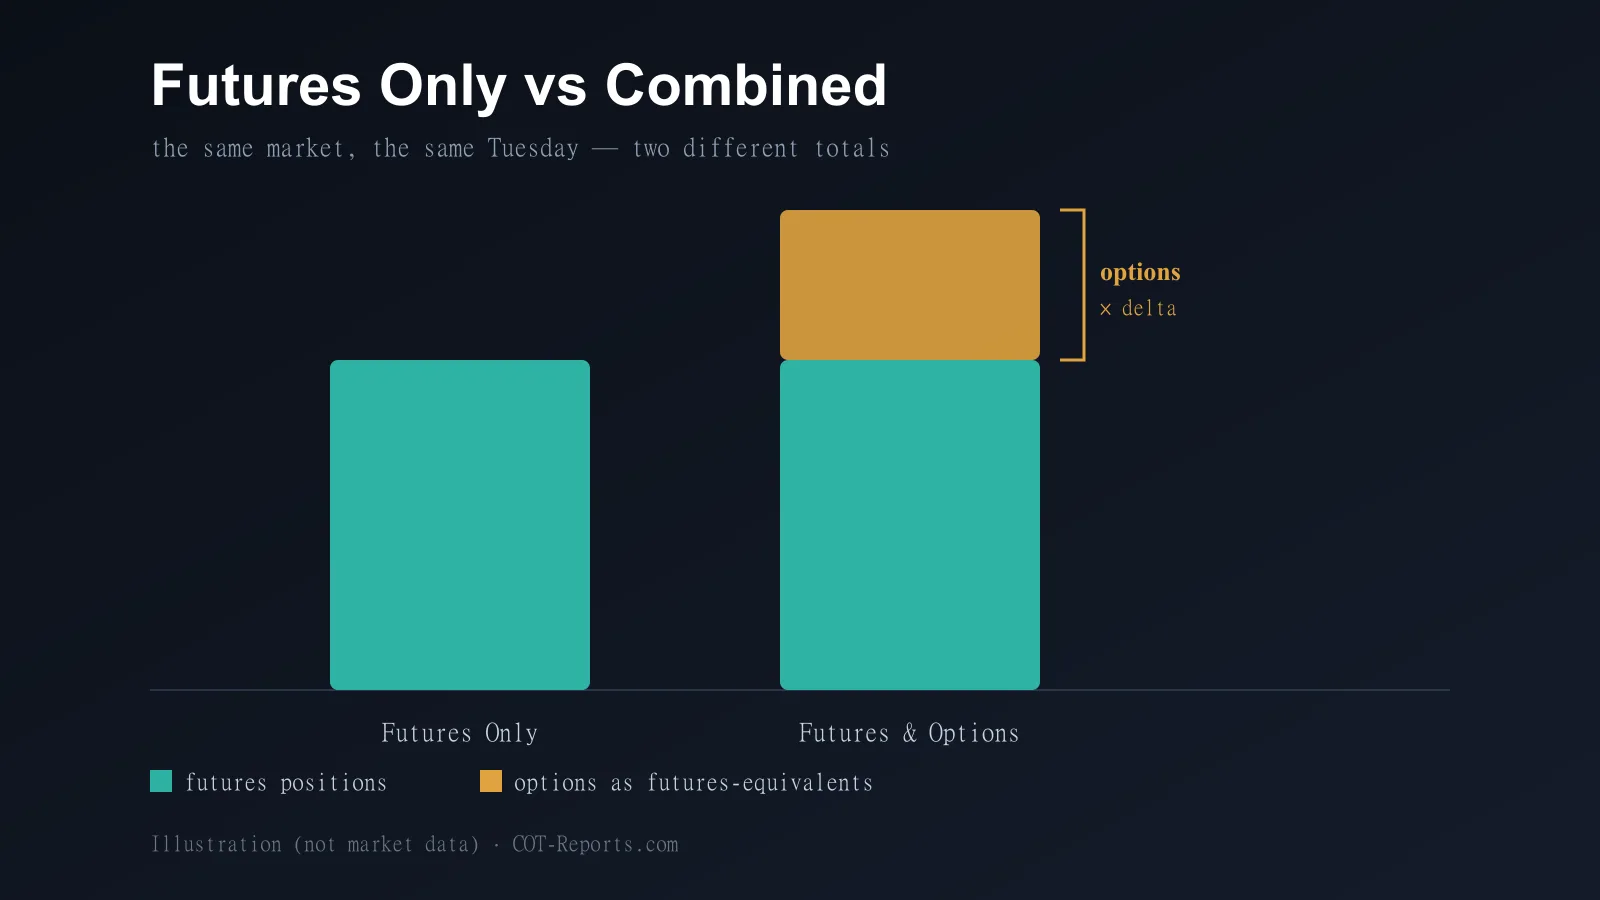
El enfoque clásico lee la categoría Comerciales del informe COT Legacy. La CFTC publica ese informe cada semana en dos versiones: Solo Futuros, y Futuros y Opciones Combinados, que añade las posiciones en opciones convertidas a contratos equivalentes de futuros.
No encontramos una declaración de primera mano de Williams sobre cuál de las dos versiones usaba. En mercados con un mercado de opciones grande, las dos versiones pueden diferir de forma notable, así que conviene compararlas antes de fiarse de una.
Cómo verlo en COT-Reports.com
La página COT Index calcula exactamente esta fórmula con los datos semanales Legacy, para cada mercado que publica la CFTC — Solo Futuros por defecto, y Futuros y Opciones Combinados con Premium mediante su selector de variante. Para reproducir la vista clásica, elige un mercado, la categoría Comerciales (Coberturistas) y el periodo 156W (3Y). La página se abre en No comerciales y 52W, así que hay que cambiar ambos. Los periodos 26W y 52W están abiertos a todos; 156W (3Y) y 260W (5Y) requieren una cuenta gratuita. El gráfico marca las zonas por encima de 80 y por debajo de 20 como «Extremo long» y «Extremo short».
Para ver las cifras brutas detrás del índice, las tablas COT Report Simplificado y COT Report Detallado muestran semana a semana las posiciones largas, cortas y netas de los comerciales. Tienen el mismo selector de variante: Solo Futuros es gratis, Futuros y Opciones Combinados es Premium. Los Gráficos Avanzados (Premium) muestran además el COT Index en varios periodos a la vez.
Lo que el método no hace
Por sí solo no es una herramienta de timing. El propio Williams describe la lectura del COT como una condición entre varias, combinada con un disparador de precio, como explicó en una entrevista de 2024. Los comerciales se cubren: pueden permanecer en un extremo durante meses mientras los precios siguen moviéndose en su contra.
Los datos además llegan con retraso y son gruesos. El informe muestra las posiciones al cierre del martes y se publica normalmente el viernes a las 15:30, hora del Este de EE. UU.; la CFTC señala que un mismo trader puede clasificarse como comercial en un mercado y no comercial en otro, y ser reclasificado.
El respaldo académico es limitado. Sanders, Irwin y Merrin (2009) encontraron poca evidencia de que las posiciones de los grandes traders anticipen los rendimientos en los futuros agrícolas. Toma el COT Index como contexto sobre el posicionamiento, no como un pronóstico. Este artículo es educativo y no constituye asesoramiento de trading; los resultados pasados no predicen los resultados futuros.
Fuentes
- World Cup Trading Championships — Larry Williams (1987 result, 11,376%)
- Wiley — Trade Stocks and Commodities with the Insiders: Secrets of the COT Report (2005), book page and author bio
- Stanford Libraries SearchWorks — catalogue record of the book
- Perlego — the book’s table of contents and preview (source of the quote)
- COTInsight — “COT Index explained” (lookback windows, 80/20 as a convention; 2026)
- COT Unchained — Williams Commercial Index (a 26-week window)
- CFTC — Commitments of Traders reports (Futures Only and Futures-and-Options Combined)
- CFTC — Commitments of Traders Explanatory Notes (commercial classification, release timing)
- Sanders, Irwin & Merrin — “Smart Money: The Forecasting Ability of CFTC Large Traders in Agricultural Futures Markets”, Journal of Agricultural and Resource Economics 34(2), 2009
- Better System Trader — interview with Larry Williams on using indicators (2024)
COT-Reports.com no está afiliado a Larry Williams. Su nombre y su trabajo se citan aquí solo a título informativo.