Qu'est-ce que le COT Index ?
Le COT Index normalise la position nette d'une catégorie de traders sur une échelle de 0 à 100, où 0 correspond au plus short que le groupe ait été sur la période choisie et 100 au plus long. Il résume la question « à quel point le positionnement est-il extrême en ce moment ? » en un seul chiffre lisible d'un coup d'œil.
Définition
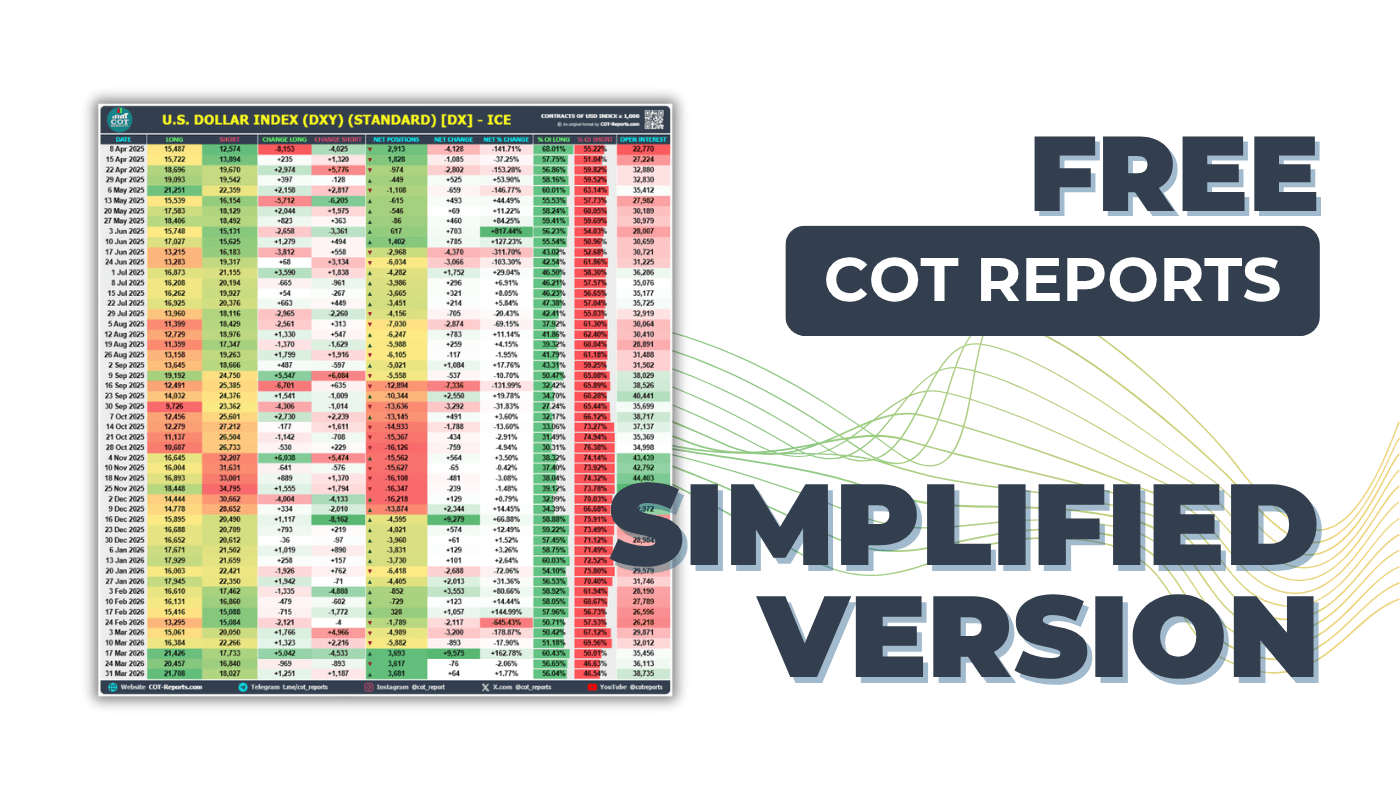
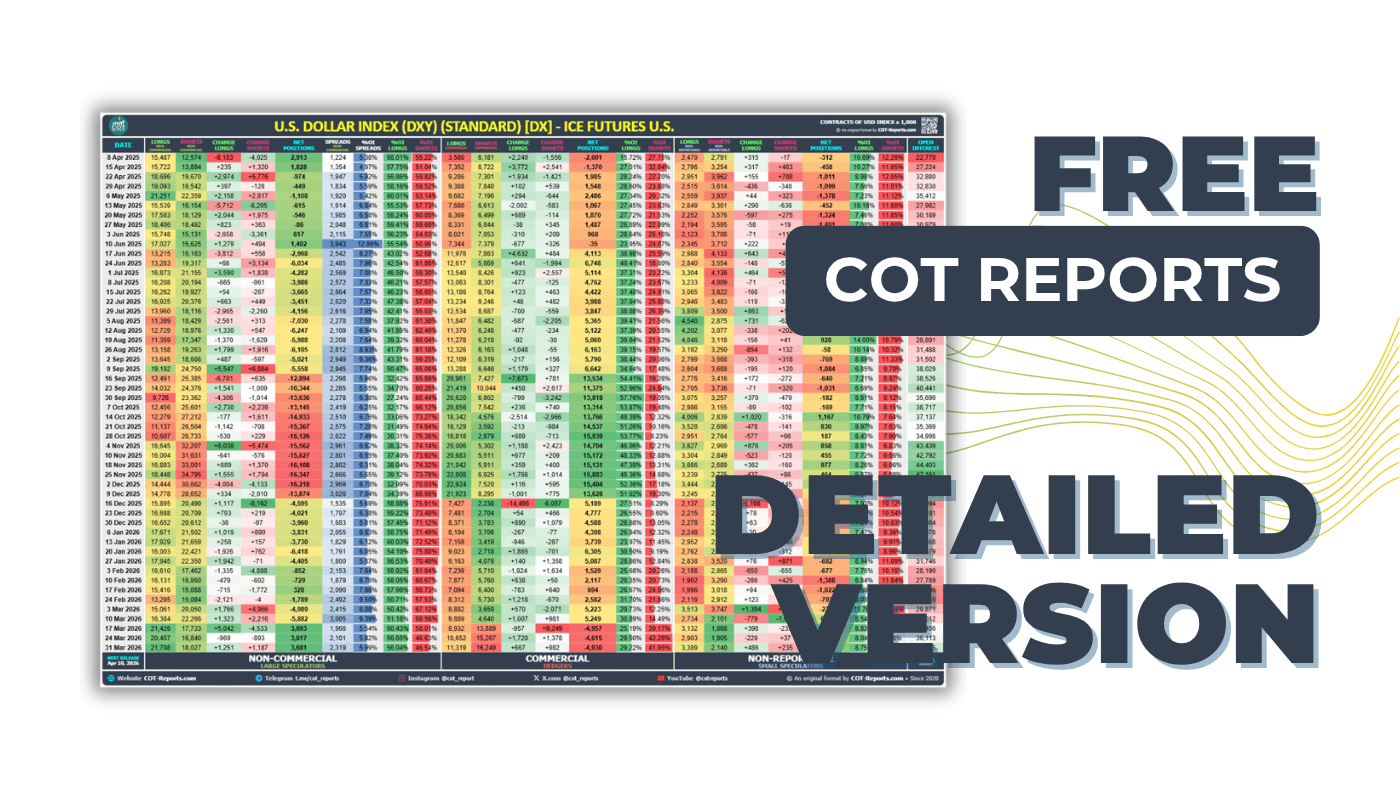
Le COT Index, parfois appelé Briese Index d'après l'analyste Steve Briese qui l'a popularisé, prend la position nette (contrats longs moins shorts) d'une catégorie de traders dans le rapport hebdomadaire de la CFTC et la rééchelle sur un axe 0-100 en utilisant les lectures les plus hautes et les plus basses de la fenêtre choisie. 100 signifie que le groupe est au plus long sur cette fenêtre ; 0, au plus short. Tout ce qui se trouve entre les deux se lit comme un percentile de conviction historique.
La formule
Le calcul est une normalisation min–max. Pour chaque observation hebdomadaire, vous mesurez la distance entre le net courant et le net minimum des N dernières semaines, puis vous divisez par la plage totale. Multipliée par 100, la valeur est bornée par 0 et 100 inclus. La fenêtre N est le seul réglage — différents lookbacks répondent à différentes questions sur le caractère inhabituel du positionnement actuel.
COT Index = 100 × (Net actuel − Net min. sur N) / (Net max. sur N − Net min. sur N)

où  Net = Long − Short  pour la catégorie de traders choisie
    N   ∈ { 26, 52, 156, 260 }  semaines
Comment lire le COT Index
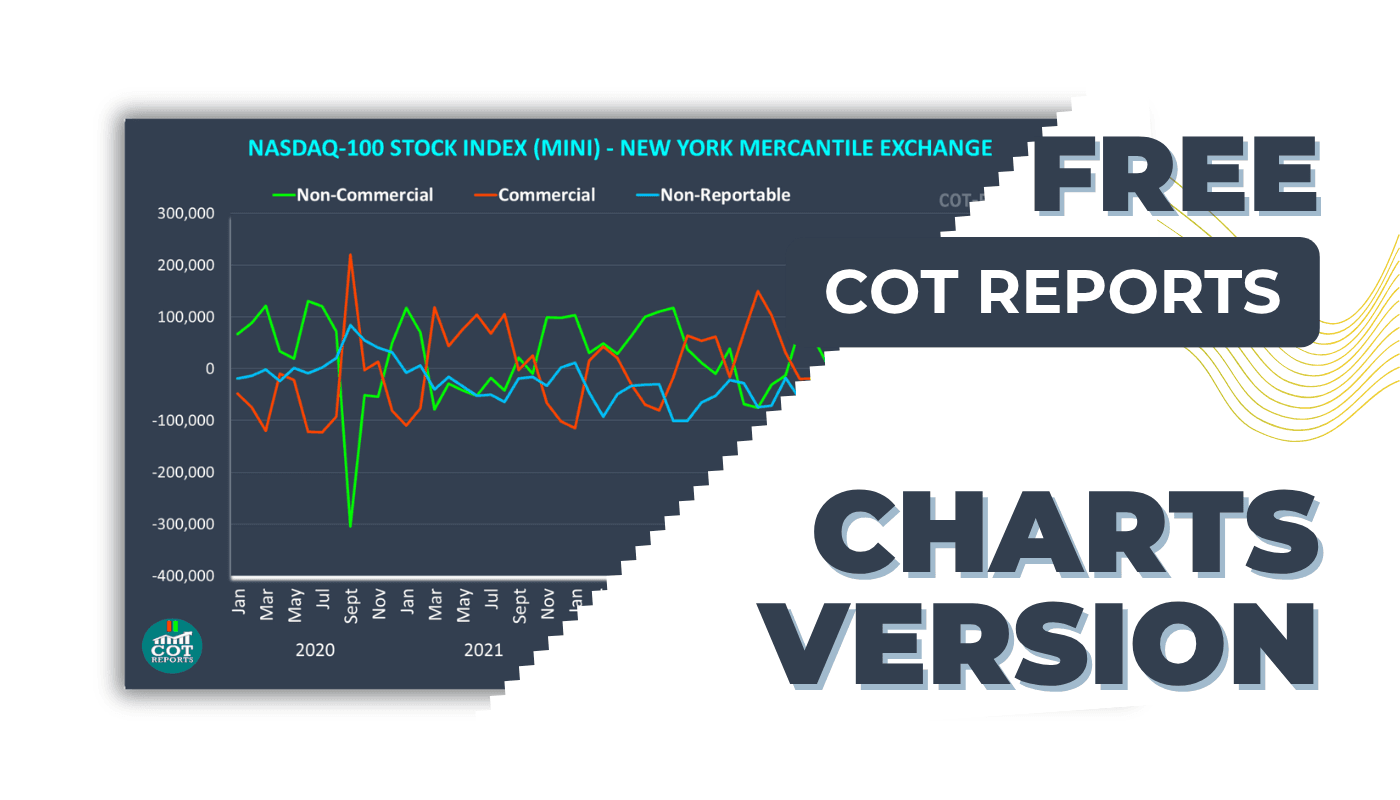
Les deux zones qui comptent sont les extrémités. Les lectures au-dessus de 80 sont généralement appelées extreme long — le groupe de traders est plus long qu'il ne l'a été presque toutes les semaines de la fenêtre. En dessous de 20, c'est extreme short. Beaucoup de stratégies bâties sur le COT Index traitent ces extrêmes comme des signaux de fade quand les commercials sont à l'extrême (les commercials sont des hedgers — ils vendent dans la force et achètent dans la faiblesse, donc leurs extrêmes précèdent souvent des retournements), et comme des avertissements de trade surchargé quand les spéculateurs (Non commerciaux) sont à l'extrême dans le même sens que le prix. La bande médiane (20-80) correspond à un positionnement normal. Beaucoup de traders surveillent aussi les divergences : un prix qui inscrit un nouveau plus haut alors que le COT Index pour les Non commerciaux inscrit un plus haut plus bas est une lecture classique d'épuisement.
Exemples d'interprétation
Supposez que le COT Index commercial du Gold sur une fenêtre de 52 semaines atteigne 95 — les commercials ont construit l'une de leurs positions les plus longues de l'année écoulée. Dans le folklore du COT, c'est un setup haussier, parce que les commercials accumulent généralement près des bas. À l'inverse, si le COT Index Non commerciaux du Gold atteint aussi 95 (les grands spéculateurs s'empilent en long pendant que les commercials vendent), le trade est encombré et exposé à un retour à la moyenne. C'est la divergence entre extrêmes commercials et spéculatifs qui donne son edge à l'index — ce n'est pas seulement « qui est long », c'est « qui est à un extrême par rapport à sa propre histoire récente ».
Limites
Le COT Index est descriptif, pas prédictif. Un extrême peut persister des mois — les marchés peuvent rester irrationnels plus longtemps que les positions ne peuvent pivoter. L'index dépend aussi entièrement du lookback choisi : un extrême sur 26 semaines ne dit rien d'un régime sur 156 semaines, donc croiser plusieurs fenêtres est une bonne hygiène. Enfin, le décalage de publication hebdomadaire (positions du mardi, sortie le vendredi) fait que les signaux sont toujours légèrement périmés. Utilisez le COT Index pour le contexte, pas comme règle de trading autonome.