Larry Williams et le rapport COT : le COT Index expliqué
Comment Larry Williams lisait le rapport COT : son résultat de 1987, son livre de 2005, la formule du COT Index, les seuils 80/20 et les limites de la méthode.
eu de noms sont aussi liés au rapport Commitments of Traders de la CFTC que celui de Larry Williams. Ce trader et auteur américain spécialiste des futures a consacré un livre entier au rapport, et le COT Index — une façon simple de situer un groupe de traders par rapport à son propre historique — est l’outil le plus souvent associé à son travail.
Cet article présente ce qui l’a fait connaître, ce qu’enseigne son livre sur le COT (avec nos propres mots), le calcul du COT Index, les données CFTC utilisées par l’approche classique, la façon de retrouver ces chiffres sur COT-Reports.com et, tout aussi important, ce que la méthode ne fait pas. COT-Reports.com n’est pas affilié à Larry Williams ; son nom sert uniquement à décrire son travail publié.
Le résultat de la World Cup 1987
En 1987, Williams a remporté la World Cup Championship of Futures Trading, un concours d’un an mené sur des comptes en argent réel. L’organisateur indique un rendement net de 11 376 % ; son éditeur, Wiley, le décrit comme 10 000 $ transformés en plus de 1,1 million de dollars en douze mois.
C’est un résultat historique : un compte, une année, un contexte de marché. Les performances passées ne préjugent pas des performances futures, et un record de concours ne dit rien de ce qu’un autre trader gagnerait.
Le livre : Trade Stocks and Commodities with the Insiders
En septembre 2005, John Wiley & Sons a publié « Trade Stocks and Commodities with the Insiders: Secrets of the COT Report » dans sa collection Wiley Trading. Les « insiders » du titre sont les commerciaux : producteurs, négociants, transformateurs et utilisateurs d’une matière première qui traitent les futures pour couvrir leur activité.
L’idée centrale, avec nos mots : les commerciaux ont tendance à acheter davantage quand les prix baissent et à vendre davantage quand ils montent, parce qu’ils protègent une exposition réelle au lieu de suivre une tendance. Sur de courtes périodes, ils semblent donc se tromper — Williams les qualifie de « dumb as foxes » (bêtes comme des renards, autrement dit rusés) — mais quand leur position nette atteint un extrême par rapport à son propre passé, elle montre où se place l’argent de couverture le mieux informé.
Le livre développe cette idée dans des chapitres sur l’observation et la compréhension des commerciaux, le COT Index, les grands traders, l’intérêt ouvert, le volume et les graphiques, et se termine par la mise en pratique de la théorie.
La formule du COT Index
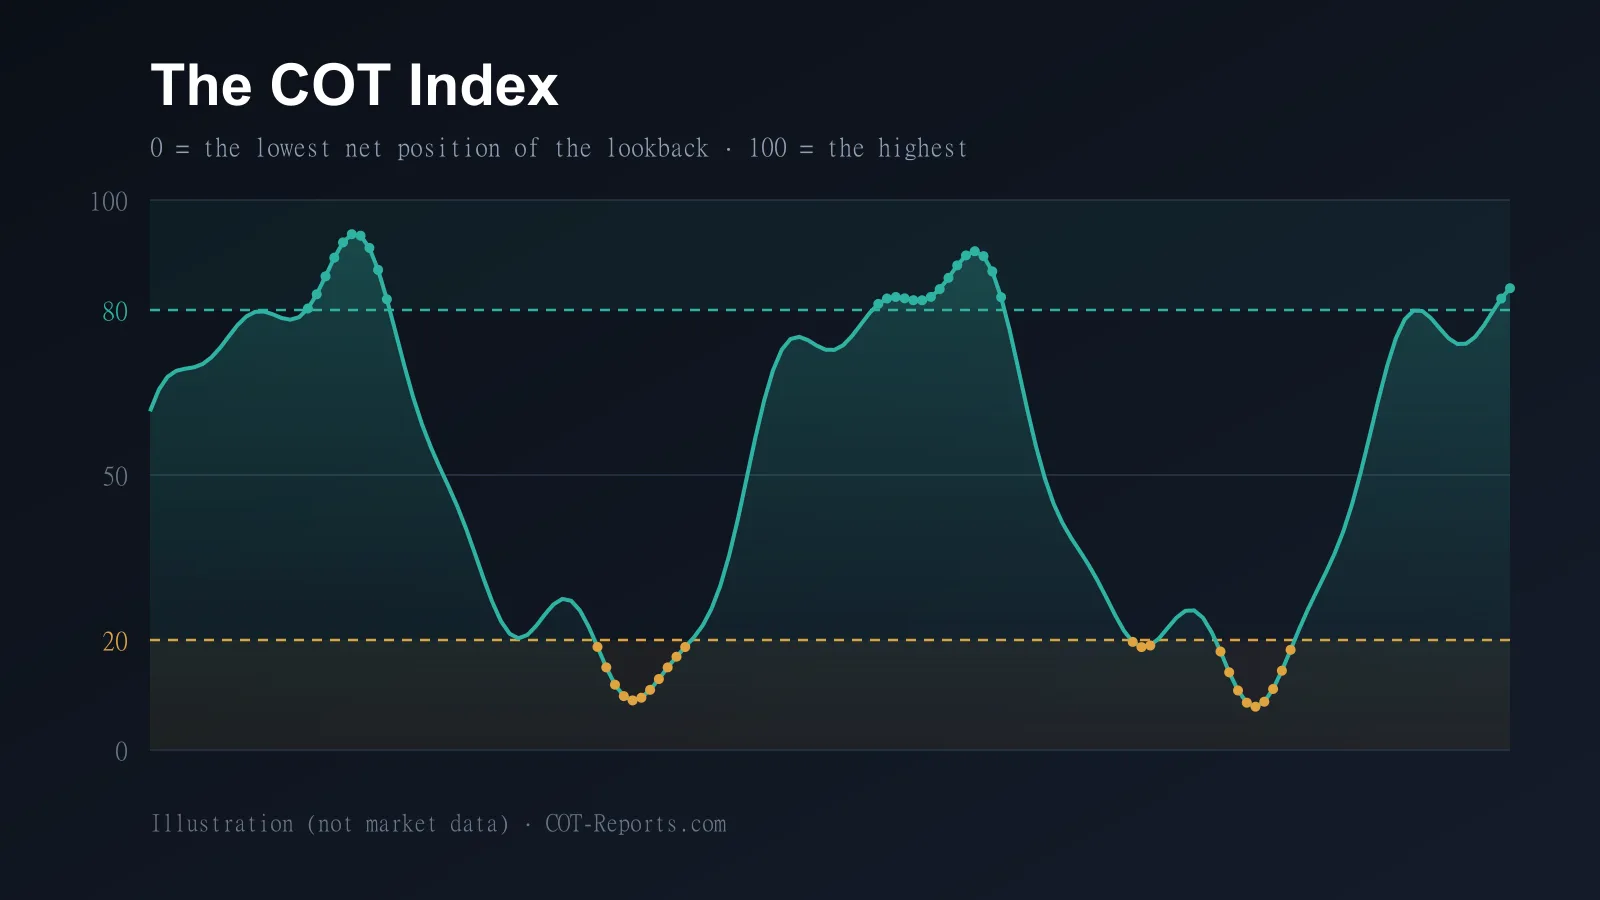
COT Index = (position nette de la semaine − position nette la plus basse de la période) ÷ (position nette la plus haute de la période − la plus basse) × 100.
La position nette correspond aux contrats longs d’un groupe moins ses contrats courts — dans l’approche classique, ceux des commerciaux. Le résultat est toujours compris entre 0 et 100 : 100 signifie que le groupe est aussi net acheteur qu’à n’importe quel moment de la période, 0 aussi net vendeur.
Une illustration en chiffres ronds : si, sur les trois dernières années, la position nette des commerciaux a varié de −120 000 à +40 000 contrats et qu’elle est cette semaine de +8 000, l’indice vaut (8 000 + 120 000) ÷ (40 000 + 120 000) × 100 = 80. Les mêmes 8 000 contrats donneraient une lecture très différente sur un marché dont la plage irait de −10 000 à +10 000 — c’est tout l’intérêt : l’indice compare chaque marché à lui-même.
Trois ans, et les seuils 80/20
La période la plus souvent citée pour l’approche de Williams est de trois ans, soit environ 156 rapports hebdomadaires. Des fenêtres plus courtes, 26 semaines notamment, sont des variantes courantes, et certaines sources publiées présentent 26 semaines comme sa fenêtre ; nous n’avons pu vérifier ni l’une ni l’autre dans le livre lui-même. Une fenêtre longue donne des extrêmes plus rares et plus significatifs ; une fenêtre courte réagit plus vite mais touche 0 et 100 plus souvent.
Une lecture au-dessus de 80 est généralement interprétée comme des commerciaux proches de leur position la plus haussière de la période ; sous 20, de la plus baissière. Le 80/20 est une convention, pas une loi — d’autres auteurs utilisent 75/25 ou 90/10 — et une lecture dans la zone signale un extrême de positionnement, pas une transaction.
Futures Uniquement ou Futures et Options Combinés ?
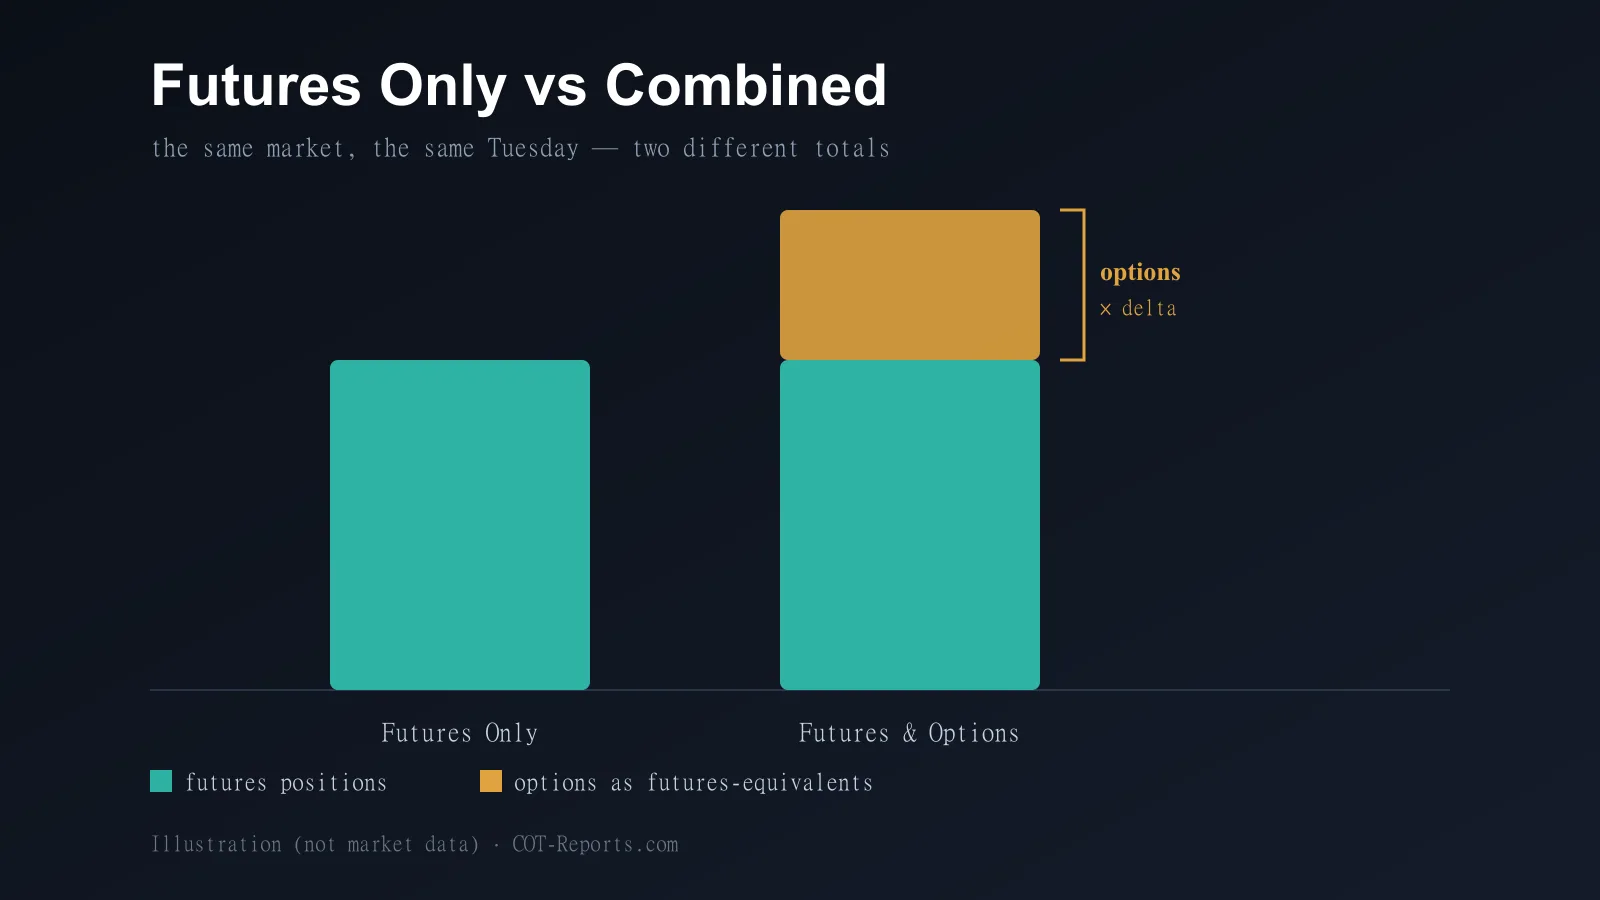
L’approche classique lit la catégorie Commerciaux du rapport COT Legacy. La CFTC publie ce rapport en deux versions chaque semaine : Futures Uniquement, et Futures et Options Combinés, qui ajoute les positions sur options converties en équivalent futures.
Nous n’avons trouvé aucune déclaration de première main de Williams sur la version qu’il utilisait. Sur les marchés où les options pèsent lourd, les deux versions peuvent nettement différer : mieux vaut les comparer avant de se fier à l’une ou l’autre.
Comment le voir sur COT-Reports.com
La page COT Index calcule exactement cette formule à partir des données hebdomadaires Legacy, pour chaque marché publié par la CFTC — Futures Uniquement par défaut, et Futures et Options Combinés avec Premium grâce à son sélecteur de variante. Pour reproduire la vue classique, choisissez un marché, la catégorie Commerciaux (Couverturistes) et la période 156W (3Y). La page s’ouvre sur Non commerciaux et 52W : il faut donc changer les deux. Les périodes 26W et 52W sont ouvertes à tous ; 156W (3Y) et 260W (5Y) demandent un compte gratuit. Le graphique signale les zones au-dessus de 80 et sous 20 comme « Extrême long » et « Extrême short ».
Pour voir les chiffres bruts derrière l’indice, les tableaux COT Report Simplifié et COT Report Détaillé affichent semaine après semaine les positions longues, courtes et nettes des commerciaux. Ils ont le même sélecteur de variante : Futures Uniquement est gratuit, Futures et Options Combinés est Premium. Les Graphiques Avancés (Premium) affichent aussi le COT Index sur plusieurs périodes à la fois.
Ce que la méthode ne fait pas
Ce n’est pas un outil de timing à lui seul. Williams lui-même présente la lecture COT comme une condition parmi d’autres, associée à un déclencheur de prix, comme il l’a expliqué dans un entretien de 2024. Les commerciaux se couvrent : ils peuvent rester à un extrême pendant des mois pendant que les prix continuent d’évoluer contre eux.
Les données sont aussi décalées et grossières. Le rapport montre les positions à la clôture du mardi et paraît normalement le vendredi à 15h30, heure de l’Est ; la CFTC précise qu’un même trader peut être classé commercial sur un marché et non commercial sur un autre, et être reclassé.
Le soutien académique est limité. Sanders, Irwin et Merrin (2009) ont trouvé peu d’éléments montrant que les positions des grands traders prévoient les rendements sur les futures agricoles. Considérez le COT Index comme un contexte de positionnement, pas comme une prévision. Cet article est pédagogique et ne constitue pas un conseil de trading ; les performances passées ne préjugent pas des performances futures.
Sources
- World Cup Trading Championships — Larry Williams (1987 result, 11,376%)
- Wiley — Trade Stocks and Commodities with the Insiders: Secrets of the COT Report (2005), book page and author bio
- Stanford Libraries SearchWorks — catalogue record of the book
- Perlego — the book’s table of contents and preview (source of the quote)
- COTInsight — “COT Index explained” (lookback windows, 80/20 as a convention; 2026)
- COT Unchained — Williams Commercial Index (a 26-week window)
- CFTC — Commitments of Traders reports (Futures Only and Futures-and-Options Combined)
- CFTC — Commitments of Traders Explanatory Notes (commercial classification, release timing)
- Sanders, Irwin & Merrin — “Smart Money: The Forecasting Ability of CFTC Large Traders in Agricultural Futures Markets”, Journal of Agricultural and Resource Economics 34(2), 2009
- Better System Trader — interview with Larry Williams on using indicators (2024)
COT-Reports.com n’est pas affilié à Larry Williams. Son nom et son travail sont cités ici à titre d’information uniquement.