Larry Williams und der COT-Report: der COT Index erklärt
Wie Larry Williams den COT-Report las: sein Ergebnis von 1987, sein COT-Buch von 2005, die COT-Index-Formel, die 80/20-Werte und die Grenzen der Methode.
aum ein Name ist so eng mit dem Commitments of Traders Report der CFTC verbunden wie der von Larry Williams. Der amerikanische Futures-Trader und Autor hat dem Bericht ein ganzes Buch gewidmet, und der COT Index — eine einfache Art zu sehen, wo eine Händlergruppe im Vergleich zu ihrer eigenen Geschichte steht — ist das Werkzeug, das am häufigsten mit seiner Arbeit verbunden wird.
Dieser Artikel zeigt, wofür er bekannt ist, was sein COT-Buch lehrt (in unseren eigenen Worten), wie der COT Index berechnet wird, welche CFTC-Daten der klassische Ansatz liest, wie man dieselben Zahlen auf COT-Reports.com findet und — ebenso wichtig — was die Methode nicht leistet. COT-Reports.com ist nicht mit Larry Williams verbunden; sein Name dient nur dazu, sein veröffentlichtes Werk zu beschreiben.
Das Ergebnis der World Cup 1987
1987 gewann Williams die World Cup Championship of Futures Trading, einen einjährigen Wettbewerb mit Echtgeldkonten. Der Veranstalter nennt eine Nettorendite von 11.376 %; sein Verlag Wiley beschreibt das Ergebnis als 10.000 $, die in zwölf Monaten zu mehr als 1,1 Millionen Dollar wurden.
Es ist ein historisches Ergebnis: ein Konto, ein Jahr, ein bestimmtes Marktumfeld. Vergangene Ergebnisse sind kein Hinweis auf zukünftige Ergebnisse, und ein Wettbewerbsrekord sagt nichts darüber aus, was jemand anderes verdienen würde.
Das Buch: Trade Stocks and Commodities with the Insiders
Im September 2005 veröffentlichte John Wiley & Sons „Trade Stocks and Commodities with the Insiders: Secrets of the COT Report“ in der Reihe Wiley Trading. Die „Insider“ im Titel sind die Commercials: Produzenten, Händler, Verarbeiter und Verbraucher eines Rohstoffs, die Futures handeln, um ihr Geschäft abzusichern.
Die Kernidee in unseren Worten: Commercials kaufen eher mehr, wenn die Preise fallen, und verkaufen mehr, wenn sie steigen, weil sie ein reales Geschäftsrisiko absichern, statt einem Trend zu folgen. Über kurze Zeiträume wirken sie deshalb, als lägen sie falsch — Williams nennt sie „dumb as foxes“ (dumm wie Füchse, also eigentlich schlau) —, doch wenn ihre Nettoposition im Vergleich zur eigenen Vergangenheit ein Extrem erreicht, zeigt sie, wo das am besten informierte Absicherungsgeld steht.
Das Buch baut diese Idee in Kapiteln über das Beobachten und Verstehen der Commercials, den COT Index, große Händler, Open Interest, Volumen und Charts aus und endet damit, die Theorie in die Praxis umzusetzen.
Die Formel des COT Index
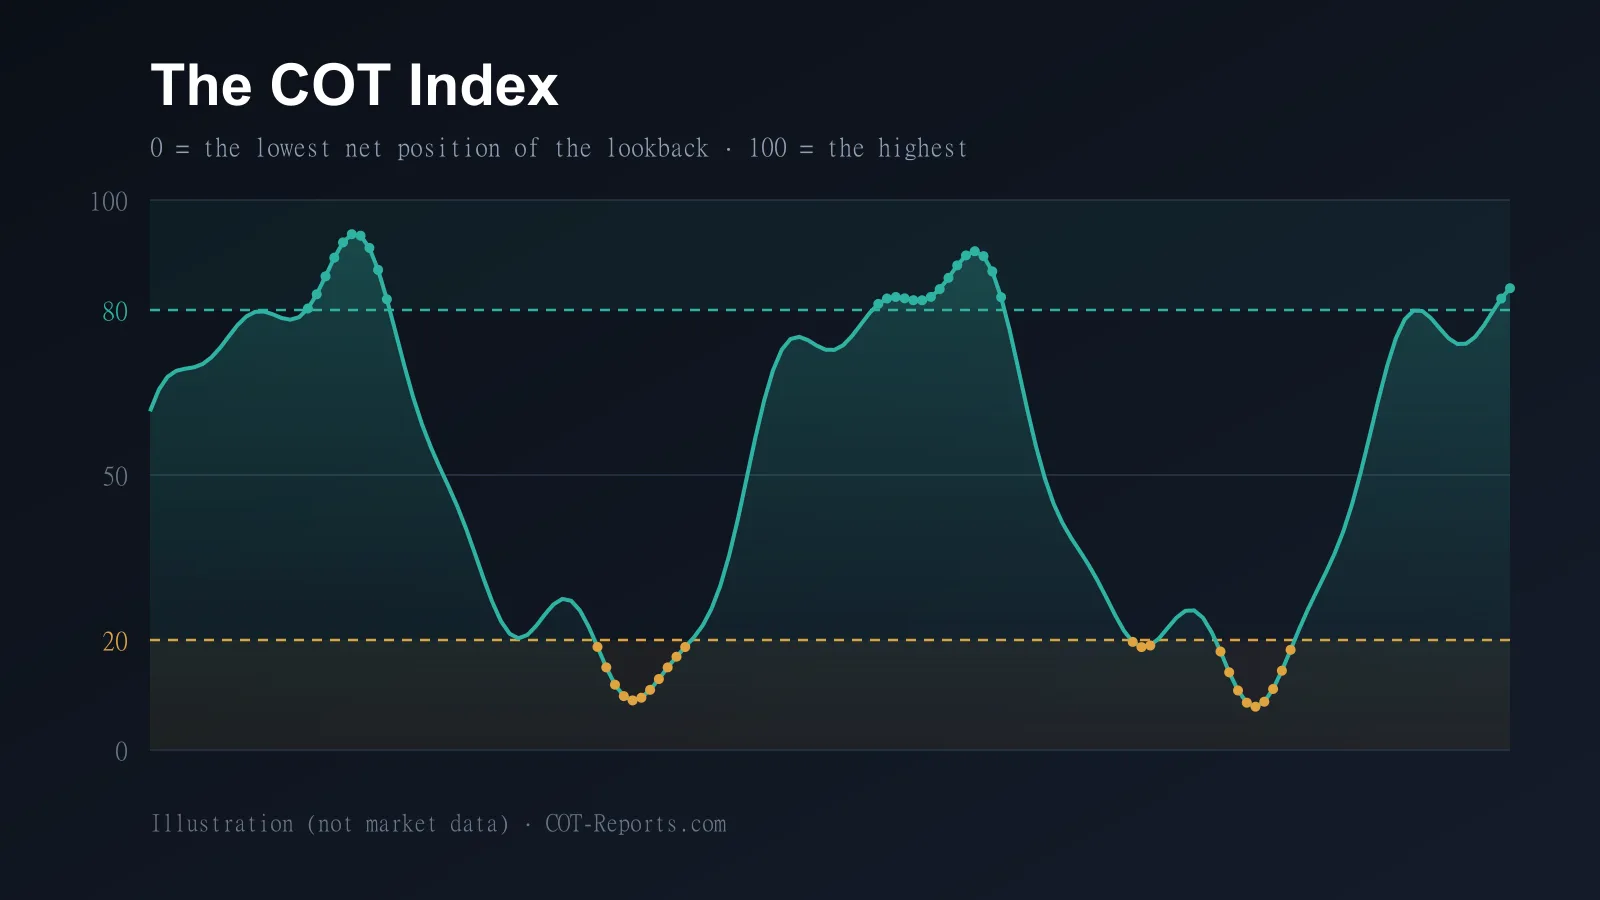
COT Index = (Nettoposition dieser Woche − niedrigste Nettoposition des Zeitraums) ÷ (höchste Nettoposition des Zeitraums − niedrigste) × 100.
Die Nettoposition ist die Zahl der Long-Kontrakte einer Gruppe minus ihrer Short-Kontrakte — im klassischen Ansatz die der Commercials. Das Ergebnis liegt immer zwischen 0 und 100: 100 heißt, die Gruppe ist so stark netto long wie zu keinem anderen Zeitpunkt im Zeitraum, 0 so stark netto short.
Ein Beispiel mit runden Zahlen: Lag die Nettoposition der Commercials in den letzten drei Jahren zwischen −120.000 und +40.000 Kontrakten und beträgt sie diese Woche +8.000, ergibt sich (8.000 + 120.000) ÷ (40.000 + 120.000) × 100 = 80. Dieselben 8.000 Kontrakte würden in einem Markt mit einer Spanne von −10.000 bis +10.000 ganz anders aussehen — genau darum geht es: Der Index vergleicht jeden Markt mit sich selbst.
Drei Jahre und die 80/20-Werte
Der Zeitraum, der für Williams’ Ansatz am häufigsten genannt wird, sind drei Jahre — etwa 156 Wochenberichte. Kürzere Fenster, vor allem 26 Wochen, sind gängige Varianten, und manche veröffentlichten Darstellungen nennen 26 Wochen als sein Fenster; beides konnten wir nicht im Buch selbst prüfen. Ein langes Fenster liefert seltenere, aussagekräftigere Extreme; ein kurzes reagiert schneller, erreicht 0 und 100 aber häufiger.
Werte über 80 gelten meist als Zeichen, dass die Commercials nahe ihrer bullischsten Position im Zeitraum sind; Werte unter 20 nahe ihrer bärischsten. 80/20 ist eine Konvention, kein Gesetz — andere Autoren nutzen 75/25 oder 90/10 —, und ein Wert in der Zone markiert ein Extrem der Positionierung, keinen Trade.
Nur Futures oder Futures und Optionen kombiniert?
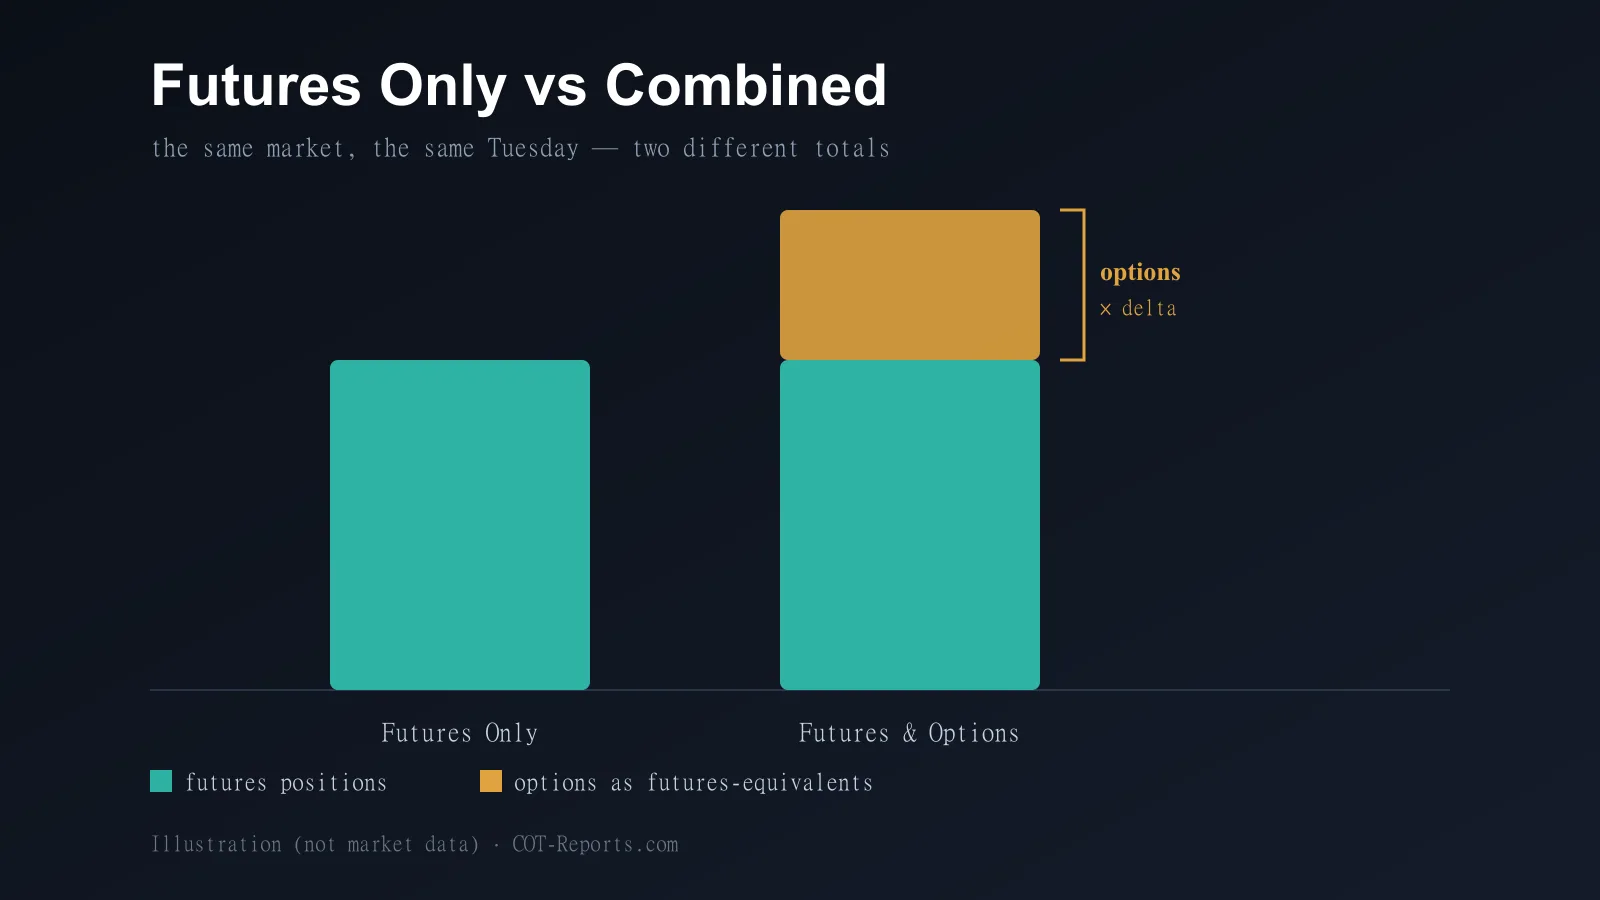
Der klassische Ansatz liest die Kategorie Commercial des Legacy-COT-Reports. Die CFTC veröffentlicht diesen Bericht jede Woche in zwei Varianten: Nur Futures sowie Futures und Optionen kombiniert, wobei Optionspositionen in Futures-Äquivalente umgerechnet hinzukommen.
Wir haben keine Aussage aus erster Hand von Williams gefunden, welche der beiden Varianten er nutzte. In Märkten mit großem Optionsmarkt können die beiden Varianten deutlich voneinander abweichen — ein Vergleich lohnt sich, bevor man sich auf eine verlässt.
So sehen Sie ihn auf COT-Reports.com
Die Seite COT Index berechnet genau diese Formel aus den wöchentlichen Legacy-Daten, für jeden Markt, den die CFTC meldet — standardmäßig Nur Futures, mit Premium über ihren Varianten-Schalter auch Futures und Optionen kombiniert. Für die klassische Ansicht wählen Sie einen Markt, die Kategorie Kommerziell (Hedger) und den Zeitraum 156W (3Y). Die Seite öffnet mit Nicht-kommerziell und 52W, beides muss also umgestellt werden. Die Zeiträume 26W und 52W sind für alle offen; 156W (3Y) und 260W (5Y) erfordern ein kostenloses Konto. Das Diagramm markiert die Zonen über 80 und unter 20 als „Extrem long“ und „Extrem short“.
Die Rohdaten hinter dem Index zeigen die Tabellen COT Report Vereinfacht und COT Report Detailliert: Long-, Short- und Nettopositionen der Commercials Woche für Woche. Sie haben denselben Varianten-Schalter: Nur Futures ist kostenlos, Futures und Optionen kombiniert ist Premium. Die Premium-Funktion Erweiterte Charts zeigt den COT Index zudem über mehrere Zeiträume gleichzeitig.
Was die Methode nicht leistet
Sie ist für sich allein kein Timing-Werkzeug. Williams selbst beschreibt den COT-Wert als eine Bedingung unter mehreren, kombiniert mit einem Preisauslöser, wie er in einem Interview von 2024 erklärte. Commercials sichern ab: Sie können monatelang an einem Extrem verharren, während sich die Preise weiter gegen sie bewegen.
Die Daten sind zudem verzögert und grob. Der Bericht zeigt die Positionen zum Handelsschluss am Dienstag und erscheint normalerweise freitags um 15:30 Uhr US-Ostküstenzeit; die CFTC weist darauf hin, dass derselbe Händler in einem Markt als Commercial und in einem anderen als Non-Commercial eingestuft und neu klassifiziert werden kann.
Die wissenschaftliche Unterstützung ist begrenzt. Sanders, Irwin und Merrin (2009) fanden kaum Belege dafür, dass die Positionen großer Händler die Renditen an Agrar-Terminmärkten vorhersagen. Betrachten Sie den COT Index als Kontext zur Positionierung, nicht als Prognose. Dieser Artikel dient der Bildung und ist keine Handelsempfehlung; vergangene Ergebnisse sind kein Hinweis auf zukünftige Ergebnisse.
Quellen
- World Cup Trading Championships — Larry Williams (1987 result, 11,376%)
- Wiley — Trade Stocks and Commodities with the Insiders: Secrets of the COT Report (2005), book page and author bio
- Stanford Libraries SearchWorks — catalogue record of the book
- Perlego — the book’s table of contents and preview (source of the quote)
- COTInsight — “COT Index explained” (lookback windows, 80/20 as a convention; 2026)
- COT Unchained — Williams Commercial Index (a 26-week window)
- CFTC — Commitments of Traders reports (Futures Only and Futures-and-Options Combined)
- CFTC — Commitments of Traders Explanatory Notes (commercial classification, release timing)
- Sanders, Irwin & Merrin — “Smart Money: The Forecasting Ability of CFTC Large Traders in Agricultural Futures Markets”, Journal of Agricultural and Resource Economics 34(2), 2009
- Better System Trader — interview with Larry Williams on using indicators (2024)
COT-Reports.com ist nicht mit Larry Williams verbunden. Sein Name und seine Arbeit werden hier nur zur Information zitiert.